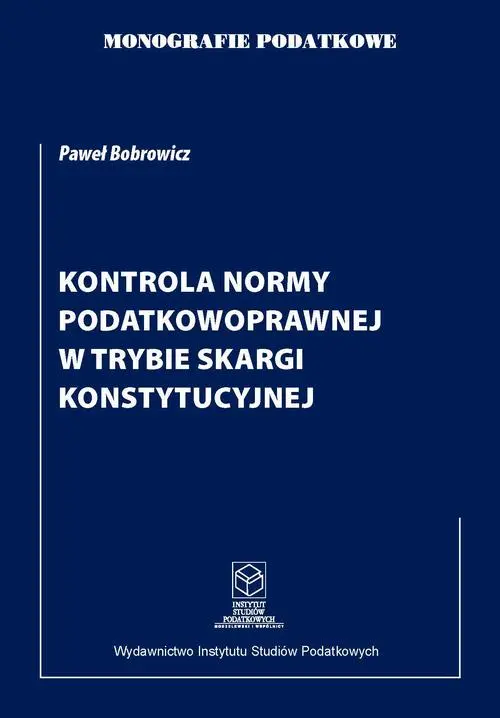
Kontrola normy podatkowoprawnej w trybie skargi konstytucyjnej
NowośćOddajemy do rąk Czytelników książkę z serii „Monografie podatkowe”, Monografia łączy pogłębioną analizę naukową z praktycznym ujęciem ochrony konstytucyjnych wolności i praw podatnika. Odpowiada na pytanie, jak skutecznie kwestionować konstytucyjność norm prawa podatkowego przed Trybunałem Konstytucyjnym, a zarazem stanowi praktyczny przewodnik po…
99,00 zł
W bibliotece do 30 minut od opłacenia Bez ograniczeń, znak wodny — jak to działa?
Kup w zestawie taniej
Zaznacz, które tytuły chcesz — rabat zestawu −15% nalicza się przy zakupie min. 2 pozycji.
Oddajemy do rąk Czytelników książkę z serii „Monografie podatkowe”, Monografia łączy pogłębioną analizę naukową z praktycznym ujęciem ochrony konstytucyjnych wolności i praw podatnika. Odpowiada na pytanie, jak skutecznie kwestionować konstytucyjność norm prawa podatkowego przed Trybunałem Konstytucyjnym, a zarazem stanowi praktyczny przewodnik po formułowaniu zarzutów naruszenia praw podatnika w ramach innych środków zaskarżenia – zarówno przed sądami administracyjnymi, jak i organami podatkowymi. Szczególną uwagę poświęca skardze konstytucyjnej, będącej istotnym, a wciąż niedostatecznie wykorzystywanym instrumentem ochrony jednostki w polskiej praktyce ustrojowej. Ukazuje jej znaczenie w dochodzeniu ochrony konstytucyjnych wolności i praw oraz wskazuje możliwości jej skutecznego wykorzystania w sprawach podatkowych. Publikacja adresowana jest zarówno do przedstawicieli nauki prawa, jak i praktyków – doradców podatkowych, adwokatów, radców prawnych, sędziów oraz osób stosujących prawo podatkowe. Stanowi przykład opracowania, w którym rzetelna refleksja teoretyczna służy rozwiązywaniu konkretnych problemów praktyki prawniczej, potwierdzając, że dobrze skonstruowana teoria jest jednym z fundamentów skutecznego stosowania prawa.
Dysertacja ma charakter wielowymiarowy. Łączy w sobie kilka kontekstów, których zestawienie i poddanie analizie w takim kształcie nie miało miejsca w literaturze przedmiotu (…). Dodatkowym jej atutem było bardzo szerokie, przekrojowe przebadanie orzecznictwa TK. Autor niczym „żongler” dobiera i analizuje dotykając różnych kontekstów i płaszczyzn bogatego orzecznictwa TK. Przyjęta formuła analizy ma niewątpliwie walory naukowe. Autor nie zatrzymuje się na odtworzeniu i przytoczeniu poszczególnych orzeczeń,ale dobiera je i układa niczym mozaikę, finalnie tworzącą dzieło oddające obraz, na który składają się aspekty teorii i praktyki. Oba te konteksty pozwalają na wielowątkowe odniesienie się do aspektów prawnopodatkowych, ale ujętych w szerokiej perspektywie prawa konstytucyjnego (…). Rozprawa ta jest nie tylko pierwszym zakrojonym na tak szeroką skalę, ale i nowatorskim – monograficznym – ujęciem przedmiotowej tematyki (…). W polskiej literaturze prawnofinansowej wystąpiła luka, która została bardzo dobrze zdiagnozowana przez Doktoranta. Można stwierdzić z pełnym przekonaniem, że jeszcze nikt w Polsce z takim rezultatem w oparciu o tak szeroki materiał badawczy nie ukończył pracy naukowej (…). Autor ma talent pisarski i mimo bardzo obszernego materiału, dość dobry w odbiorze jest sam tekst (…). Wartością tej pracy, poza niewątpliwie benedyktyńską pracą z orzecznictwem TK, jest sposób i realizacja problematyki, czy zdyscyplinowanie Autora.
dr hab. Beata Kucia-Guściora, prof KUL
Rzadko się zdarza, aby rozprawa doktorska była poprzedzona łacińskim mottem. W tym przypadku jest ono zaczerpnięte z dzieła św. Augustyna „O Państwie Bożym”. Ma formę pytania: „Kiedy zaniknie sprawiedliwość czym się staną państwa jeśli nie wielkimi grabieżcami?”. Tym samym Autor pracy deklaruje się jako obrońca praw podatnika (…). W pracy dokonano ważki ustaleń merytorycznych (…). Praca oparta jest na miarodajnej i bardzo szerokiej bazie źródłowej. prof. dr hab. Jan Głuchowski
Tematyka badawcza podjęta w rozprawie (…) posiada szczególne walory merytoryczne, jak też wyjątkową wagę i aktualność (…). Jest trafna, uzasadniona merytorycznie, interesująca naukowo oraz przydatna z praktycznego punktu widzenia (…). Bardzo wysoko oceniam wykorzystany przez Autora bogaty dorobek orzeczniczy TK oraz zgromadzoną i przytoczoną w pracy literaturę przedmiotu, które odzwierciedlają skrupulatność oraz nakład pracy, jaki towarzyszył pisaniu recenzowanej dysertacji.
dr hab. Robert Zieliński, prof. ALK
- Format
- Ebook
- Autor
- Dr Paweł Bobrowicz
- Redakcja
- Wydawnictwo Instytutu Studiów Podatkowych
- Wydawnictwo
- Instytut Studiów Podatkowych Modzelewski i Wspólnicy
- EAN
- 9788367172899
- ISBN
- 978-83-67172-89-9
- ISBN wydania papierowego
- 978-83-67172-88-2
- Rok wydania
- 2026
- Miejsce wydania
- Warszawa
- Język
- polski
- Liczba stron
- 456
- Formaty plików
- Rozmiar pliku
- PDF: 3,4 MB
- Zabezpieczenie
- Znak wodny (watermark)
- Przeczytasz na
- telefon i tablet, komputer, Kindle, PocketBook, inkBook, Onyx
Sprawdź, jak zbieramy i weryfikujemy opinie.
Tylko zalogowani klienci, którzy kupili ten produkt mogą napisać opinię.
Masz pytanie o ten tytuł?
Podobne tytuły
-
Angielskie okresy warunkowe – teoria i ćwiczenia
36,99 zł 5,0/5 (2) -
Legendy morskie
4,99 zł 5,0/5 (1) -
Strona bierna w języku angielskim – ćwiczenia B1-B2
32,99 zł 5,0/5 (2) -
Szyjemy modne kreacje dla lalek. Proste wzory i wykroje
6,99 złCena okładkowa:9,50 zł−26%ⓘ -
Rozmowa o pracę – angielskie słownictwo i zwroty. Ebook
16,99 zł -
Przebudzenie do zdrowia
52,20 złCena okładkowa:60,00 zł−13%ⓘ -
Minisłownik kolokacji, zwrotów i idiomów B1-C1. Ebook
17,99 zł 5,0/5 (1) -
Chłopki. Opowieść o naszych babkach
45,15 złCena okładkowa:51,90 zł−13%ⓘ -
Angielskie zwroty konwersacyjne w ćwiczeniach
49,99 zł 5,0/5 (4) -
Angielskie zwroty konwersacyjne – praca i kariera
56,99 zł 5,0/5 (1) -
Szyjemy ubranka dla lalek
6,99 złCena okładkowa:9,50 zł−26%ⓘ -
Small Talk w pracy i biznesie B1-B2.
31,99 zł
Opinie
Na razie nie ma opinii o produkcie.